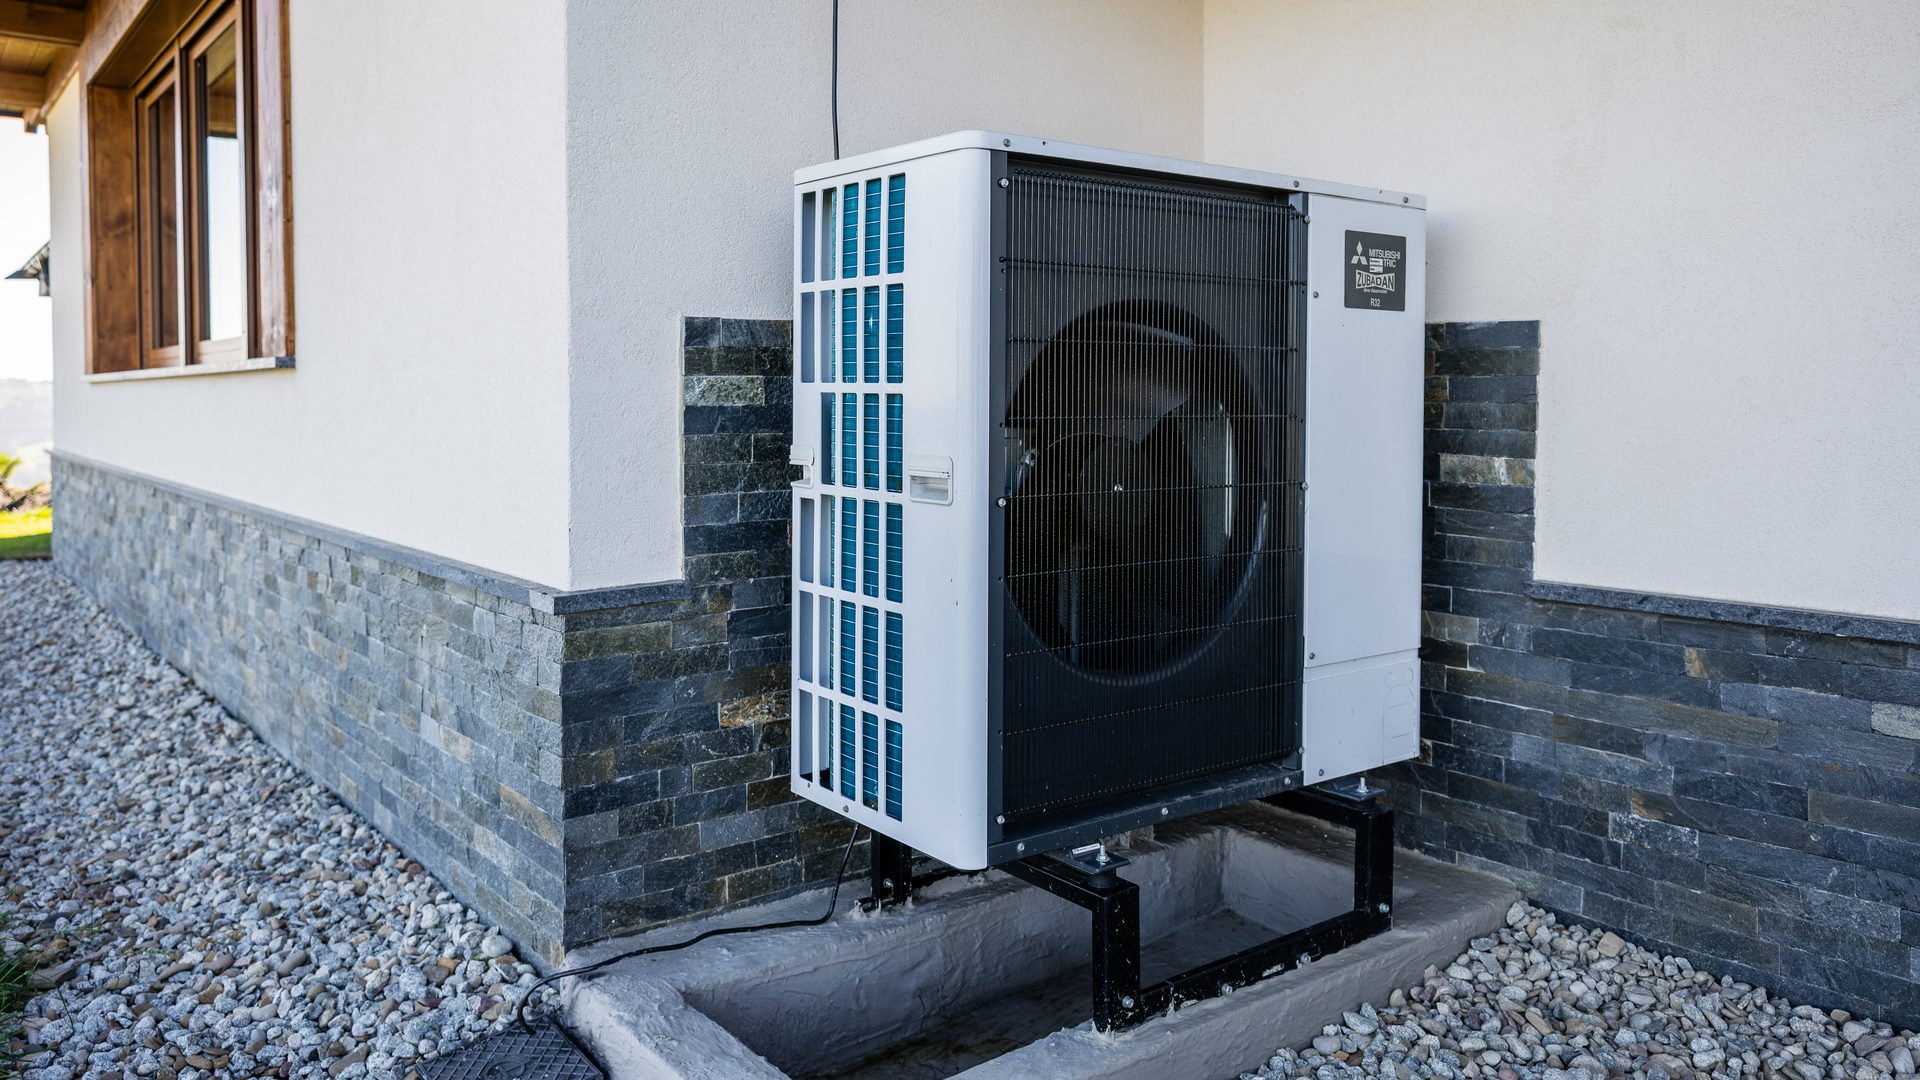
Pompa ciepła to jedno z najdroższych urządzeń w domu, a jej jednostka zewnętrzna przez cały rok stoi na dworze: przy ścianie, na fundamencie albo w ogrodzie. Narażona jest na grad, wichury, przepięcia po burzy, a coraz częściej także na kradzież. Wyjaśniamy, czy pompę ciepła obejmuje zwykła polisa domu, co sprawdzić w warunkach ubezpieczenia i jak zabezpieczyć urządzenie, żeby w razie szkody nie zostać z pełnym kosztem wymiany.
Czy ubezpieczenie domu obejmuje pompę ciepła?
W większości towarzystw pompa ciepła zamontowana na stałe jest traktowana jako stały element budynku, więc można ją objąć ochroną w ramach ubezpieczenia domu. Nie dzieje się to jednak zawsze automatycznie. Ubezpieczyciele podchodzą do pomp ciepła różnie:
- część traktuje pompę jak element budynku w zwykłej polisie domu,
- część oferuje ją jako płatny dodatek do polisy domu, np. UNIQA w ramach rozszerzenia „Zielona Energia”,
- część ma osobny produkt dla instalacji OZE, np. PZU Eko Energia, obejmujący urządzenia w domu, w budynkach gospodarczych i w ogrodzie.
Dlatego po montażu pompy warto zadzwonić do ubezpieczyciela, zgłosić nowe urządzenie i podnieść sumę ubezpieczenia o jego wartość razem z montażem. Jeśli dom był ubezpieczony na kwotę sprzed inwestycji, w razie szkody odszkodowanie może być niższe od rzeczywistych kosztów.
Kradzież jednostki zewnętrznej: najważniejsza pułapka
Wiele polis obejmuje tylko kradzież z włamaniem, czyli taką, po której zostają ślady pokonania zabezpieczeń, np. wyłamane drzwi czy zamek. Jednostka zewnętrzna pompy ciepła stoi jednak na otwartej przestrzeni. Jeśli ktoś ją odkręci i wywiezie, często nie ma czego „włamywać”, a ubezpieczyciel może uznać, że to kradzież zwykła, której polisa nie obejmuje.
Przed podpisaniem umowy sprawdź więc w ogólnych warunkach ubezpieczenia (OWU), czy ochrona obejmuje kradzież zwykłą elementów zamontowanych na zewnątrz budynku, a jeśli nie, czy można ją dokupić. Zwróć też uwagę na osobny limit kwotowy dla kradzieży i na warunki zabezpieczenia urządzenia, od których ubezpieczyciel uzależnia wypłatę.
Przed czym jeszcze warto ubezpieczyć pompę ciepła
- Przepięcia. Pompa ma rozbudowaną elektronikę: sterownik, inwerter, czujniki. Nagły wzrost napięcia po wyładowaniu atmosferycznym potrafi ją uszkodzić. Nie każda polisa obejmuje przepięcia w podstawowym zakresie.
- Grad, wichura, spadające gałęzie. Jednostka zewnętrzna ma wentylator i lamele wymiennika, które łatwo uszkodzić mechanicznie.
- Pożar. Zarówno od samego urządzenia, jak i z zewnątrz.
- Zalanie i szkody wodne. Pompa pracuje z instalacją grzewczą i zasobnikiem ciepłej wody, więc warto sprawdzić, czy polisa obejmuje szkody wodne w kotłowni.
- Zwierzęta. Kuny i gryzonie potrafią przegryźć przewody. Niektóre produkty dla OZE, np. PZU Eko Energia, wymieniają takie szkody wprost.
- Przestój po szkodzie. W ofertach dla instalacji OZE pojawia się ochrona na czas, gdy urządzenie po szkodzie nie pracuje. Najczęściej dotyczy fotowoltaiki, więc zapytaj, czy obejmuje też pompę ciepła.
Co sprawdzić w warunkach ubezpieczenia
| Pytanie | Dlaczego to ważne |
|---|---|
| Czy pompa jest wymieniona wprost albo traktowana jako stały element budynku? | Jeśli nie, po szkodzie może się okazać, że urządzenie nie było objęte ochroną. |
| Czy polisa obejmuje kradzież zwykłą, czy tylko kradzież z włamaniem? | Kradzież jednostki zewnętrznej często nie zostawia śladów włamania. |
| Czy przepięcia są w podstawowym zakresie? | To jedna z częstszych przyczyn uszkodzeń elektroniki. |
| Czy jest osobny limit kwotowy dla instalacji OZE lub dla kradzieży? | Limit może być niższy niż wartość pompy z montażem. |
| Czy odszkodowanie liczone jest według wartości nowej, czy rzeczywistej? | Przy wartości rzeczywistej kwota maleje z wiekiem urządzenia. |
| Czy wyłączone są szkody z niewłaściwego montażu? | Tak jest np. w dodatku UNIQA, dlatego liczy się montaż przez doświadczoną ekipę i dokumentacja. |
Dla przykładu: według informacji UNIQA (stan na październik 2026 r.) dodatek dla pompy ciepła kosztuje od 18 zł rocznie, a sumę ubezpieczenia można ustawić od 1 000 do 300 000 zł. Ceny i zakres zależą jednak od wariantu i ubezpieczyciela, więc zawsze porównaj kilka ofert i czytaj OWU, a nie tylko opis na stronie.
Gwarancja producenta a ubezpieczenie
Gwarancja i ubezpieczenie chronią przed czymś innym. Gwarancja producenta obejmuje wady fabryczne urządzenia, a w pompach, które montujemy, trwa zwykle 5 lat, w przypadku Daikin nawet do 10 lat. Nie obejmuje jednak zdarzeń losowych: kradzieży, gradu, pożaru czy przepięcia po burzy. Tu potrzebne jest ubezpieczenie.
Warto też pamiętać, że producenci często uzależniają utrzymanie gwarancji od regularnych przeglądów wykonywanych przez uprawniony serwis. Dokumenty z przeglądów przydają się również przy likwidacji szkody, bo pokazują, że urządzenie było prawidłowo utrzymane. Jak wygląda serwis i dobór urządzeń, opisujemy na stronie pompy ciepła.
Jak zabezpieczyć jednostkę zewnętrzną przed kradzieżą
- przykręć jednostkę do fundamentu lub konsoli, najlepiej śrubami, których nie da się odkręcić zwykłym kluczem,
- jeśli to możliwe, ustaw ją w miejscu niewidocznym z ulicy i bez łatwego dojazdu samochodem,
- oświetl to miejsce czujką ruchu albo obejmij je monitoringiem,
- zrób zdjęcia urządzenia i tabliczki znamionowej, zapisz numer seryjny i przechowuj fakturę oraz protokół montażu.
Jeśli masz też fotowoltaikę, ubezpieczenie obu instalacji warto ustalić w jednej rozmowie z ubezpieczycielem. Na co uważać przy samych panelach, piszemy we wpisie czy i gdzie ubezpieczyć panele fotowoltaiczne.
Najczęstsze pytania o ubezpieczenie pompy ciepła
Czy pompa ciepła jest automatycznie objęta ubezpieczeniem domu?
Nie zawsze. W wielu towarzystwach jest traktowana jako stały element budynku, ale część wymaga zgłoszenia urządzenia albo dokupienia dodatku. Po montażu warto zgłosić pompę ubezpieczycielowi i podnieść sumę ubezpieczenia o jej wartość.
Czy ubezpieczenie obejmuje kradzież jednostki zewnętrznej?
Tylko jeśli polisa obejmuje kradzież elementów na zewnątrz budynku. Wiele polis chroni wyłącznie przed kradzieżą z włamaniem, a kradzież jednostki stojącej na dworze często nie zostawia śladów włamania. Sprawdź w OWU, czy masz ochronę od kradzieży zwykłej.
Ile kosztuje ubezpieczenie pompy ciepła?
Zwykle to niewielka dopłata do polisy domu. Przykładowo UNIQA podaje dodatek od 18 zł rocznie (stan na październik 2026 r.). Ostateczna cena zależy od wartości pompy, zakresu ochrony i ubezpieczyciela.
Czy gwarancja producenta zastępuje ubezpieczenie?
Nie. Gwarancja obejmuje wady fabryczne, a ubezpieczenie zdarzenia losowe, takie jak kradzież, grad, pożar czy przepięcie. Najlepiej mieć jedno i drugie.
Planujesz pompę ciepła albo chcesz zadbać o już działające urządzenie? Dobierzemy pompę do Twojego domu, zamontujemy ją z pełną dokumentacją i zajmiemy się przeglądami.
Zamów wycenę pompy ciepła
